双币投资的产品页面上写着「低买高卖,享高额收益」。这句话不算错,但它描述的是结果的一种可能,不是产品的机制。真要理解你在买什么,得换一套词汇——期权的词汇。
直接答案:申购双币投资的那一刻,你卖出了一份期权。你收到的「收益」是买方付给你的权利金;你付出的是一个承诺——在约定价格上买入或卖出某种资产的义务。这不是理财,是一笔期权交易,只不过界面把它包装得像理财。
两种产品,两种期权
双币投资通常有两个方向,对应两种最基础的期权卖出策略。
用币申购(卖出看涨期权)
你手上有 BTC,选一个高于现价的「结算价」和一个到期日。到期时:
- 价格没到结算价:拿回 BTC + 收益。
- 价格越过结算价:BTC 按结算价换成 USDT + 收益。
这就是标准的备兑看涨期权(covered call):你持有标的,同时卖出一份看涨期权,收权利金,代价是放弃行权价以上的涨幅。
用稳定币申购(卖出看跌期权)
你手上有 USDT,选一个低于现价的结算价。到期时:
- 价格没跌到结算价:拿回 USDT + 收益。
- 价格跌破结算价:USDT 按结算价换成 BTC + 收益。
这是现金担保的看跌期权(cash-secured put):你准备好资金,卖出一份看跌期权,代价是可能要在下跌行情里按约定价接货。
两条结算路径,画出来看
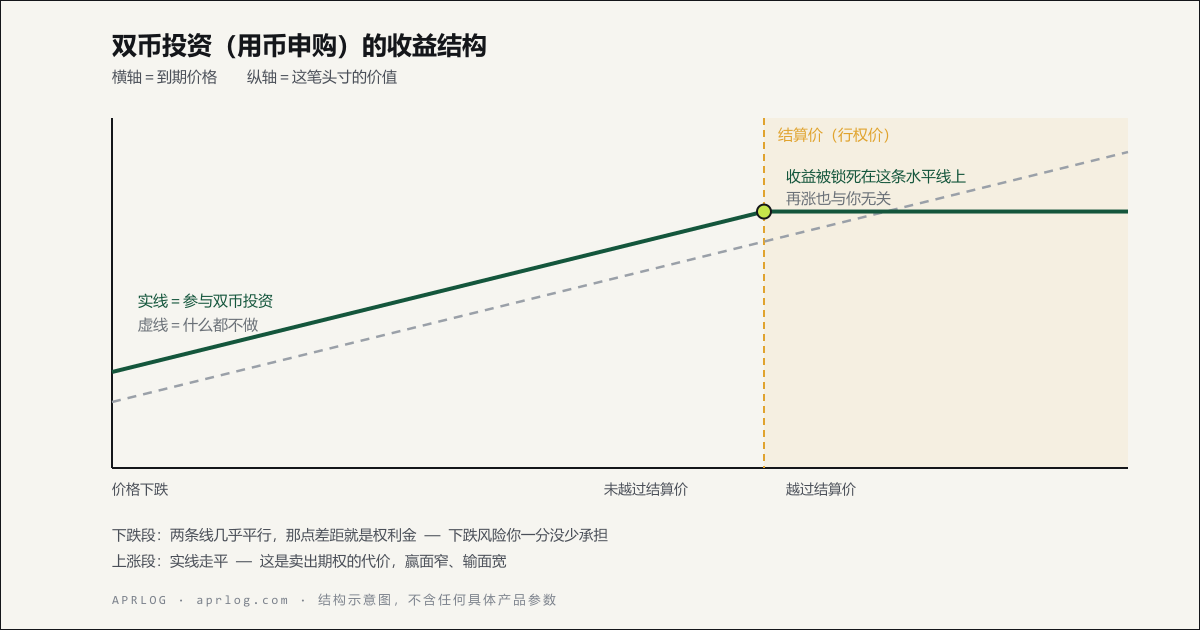
这张图里有三段值得看清楚:
- 左边(价格下跌):两条线几乎平行,实线略高一点。那点差距就是权利金。下跌的风险你一分没少承担。
- 中间(价格小幅波动):实线高于虚线,这是你唯一真正占便宜的区间。
- 右边(价格大涨):实线变平了。你的收益被锁死在权利金上,越涨你放弃得越多。
期权卖方的处境全在这张图里:赢面窄但发生频率高,输面宽但发生频率低。长期来看,这个策略在震荡市里稳定贡献收益,在单边大涨里持续跑输。
为什么你总觉得选错了
把两种结果连着情绪一起摊开:
| 结果 | 你得到 | 你的第一反应 | 实际发生的事 |
|---|---|---|---|
| 没被行权 | 原币 + 权利金 | 「行情涨了一波,我却锁着」 | 期权作废,权利金全归你 |
| 被行权 | 另一种币 + 权利金 | 「我的币被便宜卖了」 | 按约定价交割,你早就同意了这个价格 |
两条路径的对照。注意最后一列——两种结果都是你在申购时同意过的。
不舒服的根源不是产品坑你,而是这个产品要求你在申购时就把话说死,而人对未来的偏好是会变的。你在 BTC 十万的时候同意「涨到十一万就卖」,等真涨到十三万,你已经不这么想了。产品没变,你变了。
那个高年化,到底在补偿什么
期权的权利金主要由三个因素决定:
- 波动率。市场越动荡,期权越贵,卖方收得越多。
- 行权价与现价的距离。越近,被行权概率越大,权利金越高。
- 剩余期限。时间越长,不确定性越大,权利金越高(但按年化折算未必更高)。
所以当你看到一个三位数年化的档位,它多半意味着第二条——行权价紧贴现价,你几乎一定会被换币。这时候那个数字与其说是收益,不如说是换币的补偿。把它理解成「我几乎肯定会在这个价位成交,平台额外给我一点钱」,会准确得多。
什么人用它比较合适
这个产品有它的合理用途,前提是你的意图和它的结构吻合:
- 你本来就打算在某个价位减仓。那么用卖出看涨去挂这个价位,比挂一个限价单多赚一笔权利金。这是最正当的用法。
- 你本来就打算在某个价位加仓。那么用卖出看跌去挂这个价位,逻辑对称。
- 你判断接下来会震荡。震荡是期权卖方的主场。但这是一个方向性判断,不是无风险操作。
反过来,不适合的情况也很清楚:
- 你对最终拿到哪种币有强要求;
- 你在追那个年化数字,没看行权价在哪;
- 你需要这笔资金在到期前保持流动。
官方自己怎么描述风险
币安双币投资页面上挂着一段风险提示,大意是:你损失的加密货币可能比最初认购的要多;认购资产锁定至结算日,受市场波动影响;平台不对价格波动造成的任何损失承担责任。
这段话值得逐句读。一个真正的定期存款类产品,不会需要写「损失可能比认购的多」。官方的措辞其实已经把产品性质说清楚了,只是被上面那句「低买高卖,享高额收益」的标语盖住了。
被行权之后怎么办
这是实际操作里最容易做错的一步。假设你的 BTC 在 11 万被换成了 USDT,而市场已经涨到 13 万。常见的两种反应都不太好:
- 立刻在 13 万买回来。你用比卖出价高两万的价格接回同一个资产,把一笔「按计划减仓」变成了一次追高。
- 再开一单卖出看跌,想在低位接回来。如果行情继续涨,你会一直接不回来,同时资金一直被占用。
比较克制的做法是:把被行权当成一次已完成的、你事先同意过的减仓,然后重新做一次独立的判断——现在这个价位,我愿不愿意买入?如果不愿意,那就不买。这和你之前卖在哪没有关系。
卖出看跌的那一边,同样要算清楚
前面的图讲的是用币申购(卖出看涨)。用稳定币申购的那一边逻辑对称,但风险的感受完全不同,值得单独算一遍。
假设 BTC 现价 10 万,你用 USDT 申购一个「跌到 9 万就买入」的 7 天期产品,期间收益 1%。三种结果(假设性推演,不代表任何真实产品):
| 到期价格 | 你拿到什么 | 和「什么都不做」相比 |
|---|---|---|
| 11 万(涨) | USDT + 1% 收益 | 多赚 1%,但错过了这波上涨 |
| 9.5 万(小跌,未触发) | USDT + 1% 收益 | 多赚 1%,这是最舒服的结果 |
| 7 万(大跌,触发) | 按 9 万买入的 BTC + 收益 | 你以 9 万接了一个现价 7 万的资产 |
卖出看跌的三种结果。假设性推演,仅用于说明结构。
第三行是这一边真正的风险:你会在下跌行情里被迫接货,而且接货价高于市价。这和卖出看涨那边「少赚」的性质不同——这边是实打实地拿到一个已经浮亏的仓位。
所以这一边的适用前提更严格:你必须真的愿意在那个价格买入这个资产,并且愿意在它继续下跌时继续持有。如果你只是想赚那 1%,一旦触发,你的处境会很难受。
为什么长期看它更像一门生意,而不是一次下注
单看一笔双币投资,结果是二元的:要么换币要么不换。但如果你连续做很多笔,画面会不一样。
期权卖方的长期收益结构大致是:大部分时候小赚,偶尔一次大亏。这个形态在统计上有个特点——短期看起来非常稳定,容易让人误判为低风险。做了十笔都赚了,第十一笔遇到单边行情,可能把前十笔的收益一起还回去。
这不是说这个策略不好,专业的期权卖方长期是赚钱的。但他们赚钱靠的是两样普通用户通常没有的东西:
- 仓位控制。每一笔占总资金的比例很小,任何单笔都打不垮整体。
- 对定价的判断。他们知道这个权利金相对于隐含波动率是贵还是便宜,而不是只看年化数字排序。
如果这两样你都没有,那么把双币投资当成「在我本来就想成交的价位挂个单,顺便收点钱」,是比「靠它稳定生息」更安全的用法。
几个常被问到的操作细节
能不能提前取消
通常不能。申购之后资产锁定到结算日,这是期权卖方义务的必然结果——你已经把一个承诺卖出去了,没法单方面撤回。这一点和定期理财的提前赎回不同,那边至少还有一个付代价退出的选项。
结算价怎么定
由平台按规则确定,通常参考结算时点前一段时间的价格。不同产品的取价方式可能不同,条款里会写。贴近行权价的时候,取价方式会直接决定你换不换币,这种情况下值得提前看清楚。
年化和期限的关系
短期产品的名义年化往往更高,但你实际拿到的绝对金额很小;长期产品年化看起来低,但资金占用时间长,被行权的概率也更大。比较不同期限的产品时,看期间收益率比看年化更直观。
被换币之后还能再申购吗
可以,而且这正是很多人会掉进去的循环:被换成 USDT 之后立刻申购一个「跌到某价买回」的产品,试图把币接回来。这个操作在震荡市里可行,在单边行情里会让你反复踏空,同时资金一直被占用。做之前先问自己:如果这个循环持续半年都接不回来,我能接受吗。
和自己挂限价单比,差在哪
如果你本来就打算在某个价位卖出,那么摆在面前的有两个选择:挂一个限价卖单,或者做一笔双币投资。 两者的目标看起来一样,实际差别不小。
| 限价卖单 | 双币投资(卖出看涨) | |
|---|---|---|
| 价格到了会怎样 | 成交,拿到现金 | 结算时按约定价换成现金 + 权利金 |
| 价格没到会怎样 | 单子挂着,资产还是你的 | 拿回资产 + 权利金 |
| 额外收益 | 没有 | 有,就是权利金 |
| 能不能随时取消 | 能,随时撤单 | 通常不能,锁到结算日 |
| 成交时点 | 价格触及即成交 | 只看结算时点的价格 |
| 中途冲高又回落 | 会成交 | 不会成交,白白错过 |
两种方式的对照。最后两行是关键差异,也是最容易被忽略的部分。
最后一行值得展开。假设你的目标价是 11 万,行情在期间冲到 11.5 万又跌回 10 万:
- 限价单:在 11 万成交了,你的目标达成。
- 双币投资:结算时点价格是 10 万,没到行权价,你拿回原资产加权利金——目标没达成,而且资产还跌了。
这就是欧式结算的特点:只看到期那一刻,不看中间过程。你多拿的那笔权利金,某种程度上正是对这个劣势的补偿。
反过来,如果行情是稳步上涨、结算时确实在 11 万以上,那么双币投资的结果就优于限价单——同样成交在 11 万,还多一笔权利金。
所以选哪个,取决于你对路径的判断:预期是缓慢到达目标价,双币投资更好;预期是剧烈波动、可能冲高回落,限价单更可靠。 这本身也是一个方向性判断,不存在无风险的那一个。
权利金为什么会变,什么时候特别贵
同一个币、同一个期限,今天的收益率和上周不一样,有时差好几倍。这不是平台在调,是期权定价在动。
影响权利金的因素里,最主要的是隐含波动率——市场对未来波动幅度的预期。它高的时候, 期权买方愿意付更多钱,卖方收到的就多。什么时候会高?
- 刚经历过大幅波动之后。市场刚被吓到,对未来的不确定感最强。
- 重大事件之前。有明确日期的事件会推高那之前的期权价格。
- 流动性紧张时。愿意做卖方的人少了,价格自然上去。
反过来,长期横盘、市场没什么消息的时候,权利金会很薄,双币投资的年化看起来毫无吸引力。
这里有一个不太舒服的推论:你觉得双币投资最划算的时候,往往正是市场最不确定的时候。 高权利金不是天上掉的,它是对你即将承担的更大波动风险的定价。看到年化突然变得诱人, 第一反应应该是「最近发生了什么」,而不是「这次划算」。
三种常见的错误用法
错误一:只看年化排序,不看行权价
把产品列表按年化从高到低排,选最上面那个——这是最省事的选法,也是风险最集中的。 因为年化最高的那一档,通常是行权价贴着现价的那一档,意味着你几乎一定会被换币。
正确的顺序是先选行权价。问自己「我愿不愿意在这个价格成交」,愿意,再看这个价格对应的年化能不能接受。 年化是选定行权价之后的结果,不是选择的起点。
错误二:被换币之后立刻追回来
前面提过,这里再强调一次,因为它会把一次按计划的成交变成实打实的亏损。被换成 USDT 之后行情继续涨, 人很容易忍不住在更高的价位买回同一个资产。这一来一回,你把一次按计划的减仓,变成了一次高位接盘。
如果你真的还想持有,正确的做法是重新做一次独立判断:在现在这个价位,我愿不愿意买入? 这个判断和你之前卖在哪没有关系。
错误三:把它当成固定收益产品循环使用
做了几笔都顺利拿回原币加收益,于是把越来越多的资金投进去,形成一个持续的循环。 这个模式在震荡市里会持续赚钱,看起来非常稳定——而这正是它危险的地方。
期权卖方的收益结构是「频繁小赚、偶尔大亏」。连续顺利只是说明还没遇到那个单边行情, 不说明这个策略低风险。真正的专业卖方靠仓位控制活下来,而不是靠连胜。
如果你发现自己已经把大部分资金都放进这个循环,那么风险敞口可能已经远超你的本意。 这时候值得停下来,重新看一遍风险与流动性对照表里这一行的描述。
本文讨论产品结构,不构成投资建议。双币投资不保本,结算币种不由你选择,可能在下跌行情中接到贬值资产。具体条款以你申购页面上的规则原文为准。
常见问题
双币投资到底是不是理财产品?
从结构上看它是一笔期权交易而不是存款类理财。申购时你卖出了一份期权,收到的收益是权利金,代价是承诺在约定价格买入或卖出资产。到期时拿到哪种币不由你决定。
为什么双币投资的年化可以到三位数?
权利金主要由波动率和行权价与现价的距离决定。三位数年化的档位通常意味着行权价紧贴现价,被换币的概率很高。这个数字更接近换币的补偿,而不是可以持续获得的收益率。
被换成另一种币之后应该怎么办?
比较克制的处理是把它当作一次事先同意过的成交,然后基于当前价格重新独立判断要不要买回。立刻按更高价格买回,会把一次计划内的减仓变成一次追高。
什么人适合用双币投资?
本来就打算在某个价位减仓或加仓的人,用它挂单可以额外拿一笔权利金。如果你对最终持有哪种币有明确要求,或者只是被高年化吸引而没看行权价,这个产品不适合你。